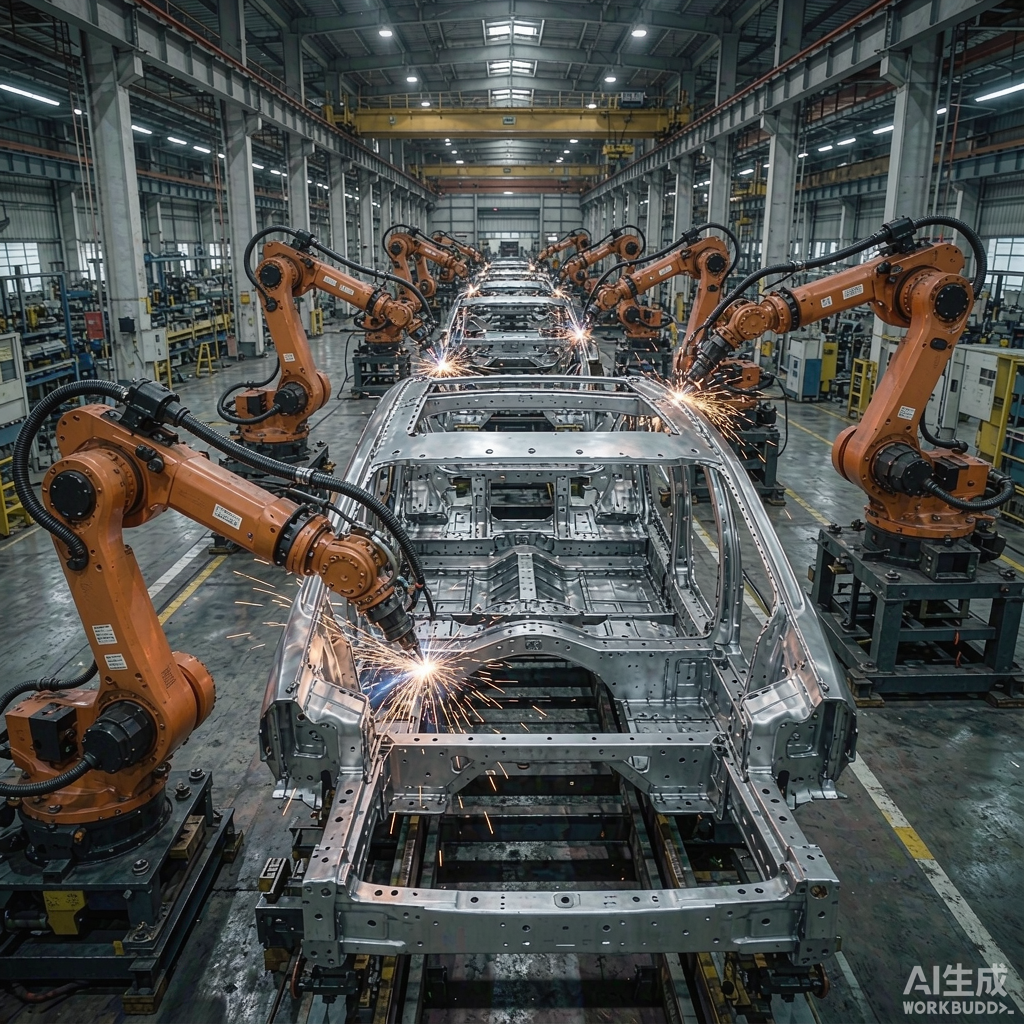
汽车制造 · 项目落地
比亚迪长沙工厂 × 1,240 台工业机器人部署
覆盖焊装、涂装、总装三大工艺,自动化率提升至 92%。
POLICY TRACKER
重点观察政策发布时间、发布主体、支持方向、区域分布和产业落地影响。
| 时间 | 发布主体 | 政策名称 | 核心要点 |
|---|---|---|---|
| 2026.06 | 工信部 | 《人形机器人创新发展指导意见》 | 推动人形机器人在 2027 年实现规模化生产。 |
| 2026.04 | 科技部 | 《智能机器人专项申报指南》 | 国拨经费约 48 亿元,重点支持 32 个方向。 |
| 2026.03 | 发改委 | 《制造业智能化转型行动计划》 | 提出 2027 年规上企业机器人密度目标。 |
| 2026.01 | 广东省工信厅 | 《广东省机器人产业集群行动计划》 | 三年内培育 5 个百亿级机器人产业集群。 |
| 2025.12 | 江苏省工信厅 | 《江苏省机器人产业“十五五”规划》 | 重点布局苏州、南京、无锡协同发展。 |
| 2025.10 | 上海市经信委 | 《机器人产业专项扶持政策》 | 支持国产机器人采购、研发和示范应用。 |
建议扩展字段:政策有效期、支持对象、申报条件、资金工具、对应园区与落地项目。
CAPITAL FLOW
通过融资金额、融资轮次和活跃机构,观察机器人赛道的热度与产业化阶段。
统计时间:2026 年 7-9 月;样本量 124 起;金额单位:人民币。
建议将融资金额与产品成熟度、客户结构、交付规模和核心团队背景结合分析。
PROJECT DEMAND
通过项目数、金额、平均客单价、主要采购方与国产化率,提炼真实需求变化。
| 行业 | 项目数 | 金额(亿元) | 平均金额 | 主要采购方 | 国产化率 |
|---|---|---|---|---|---|
| 汽车制造 | 387 | 86.4 | ¥2,233 万 | 比亚迪、吉利、长城、上汽 | 62% |
| 3C 电子 | 342 | 71.8 | ¥2,099 万 | 富士康、立讯精密、伯恩光学 | 58% |
| 锂电制造 | 218 | 62.3 | ¥2,858 万 | 宁德时代、比亚迪、亿纬锂能 | 74% |
| 光伏制造 | 186 | 48.1 | ¥2,586 万 | 隆基、晶科、天合光能 | 68% |
| 半导体 | 147 | 52.6 | ¥3,578 万 | 中芯国际、长存、长鑫 | 35% |
| 物流仓储 | 198 | 34.2 | ¥1,727 万 | 京东物流、菜鸟、顺丰 | 81% |
| 食品饮料 | 126 | 18.4 | ¥1,460 万 | 蒙牛、伊利、农夫山泉 | 72% |
| 医药制造 | 98 | 21.6 | ¥2,204 万 | 恒瑞、药明、扬子江 | 52% |
| 电力能源 | 82 | 14.6 | ¥1,780 万 | 国家电网、南方电网 | 67% |
| 合计 | 1,784 | 410.0 | ¥2,298 万 | — | 62% |
数据来源:智联海企业库与公开招投标信息。
APPLICATION CASES
每张案例卡保留行业、项目名称、部署范围、结果指标和时间金额。
覆盖焊装、涂装、总装三大工艺,自动化率提升至 92%。

180 台协作机器人部署,装配节拍提升至 3.8 秒。
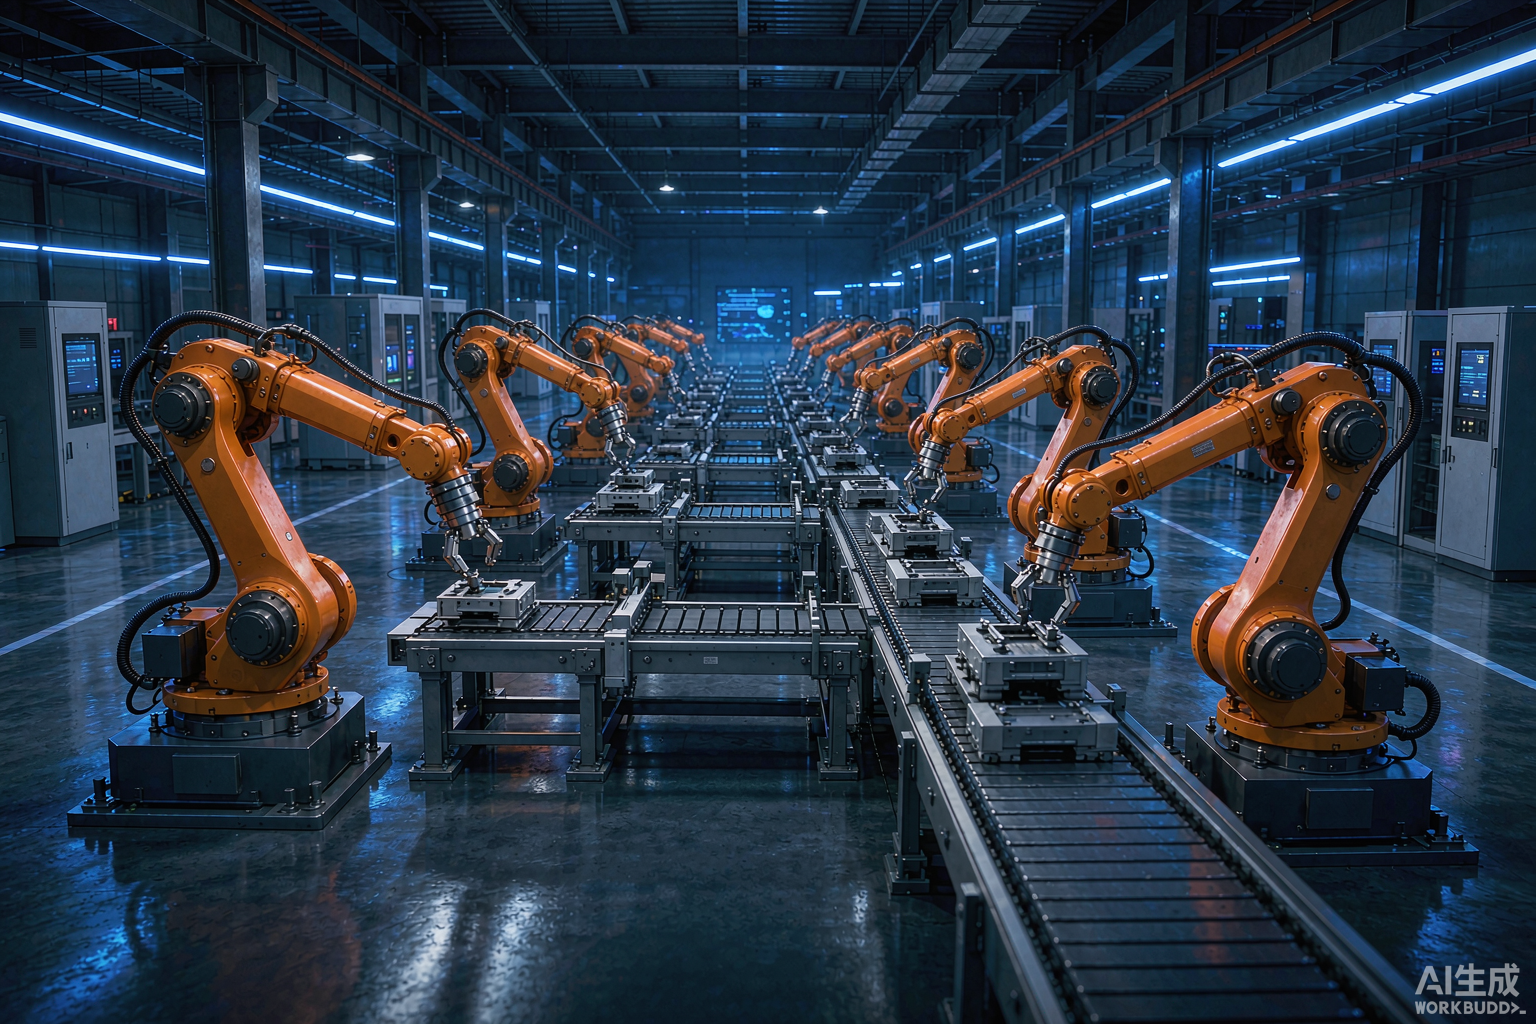
覆盖电芯、模组、PACK 三大车间,配送准确率达到 99.97%。
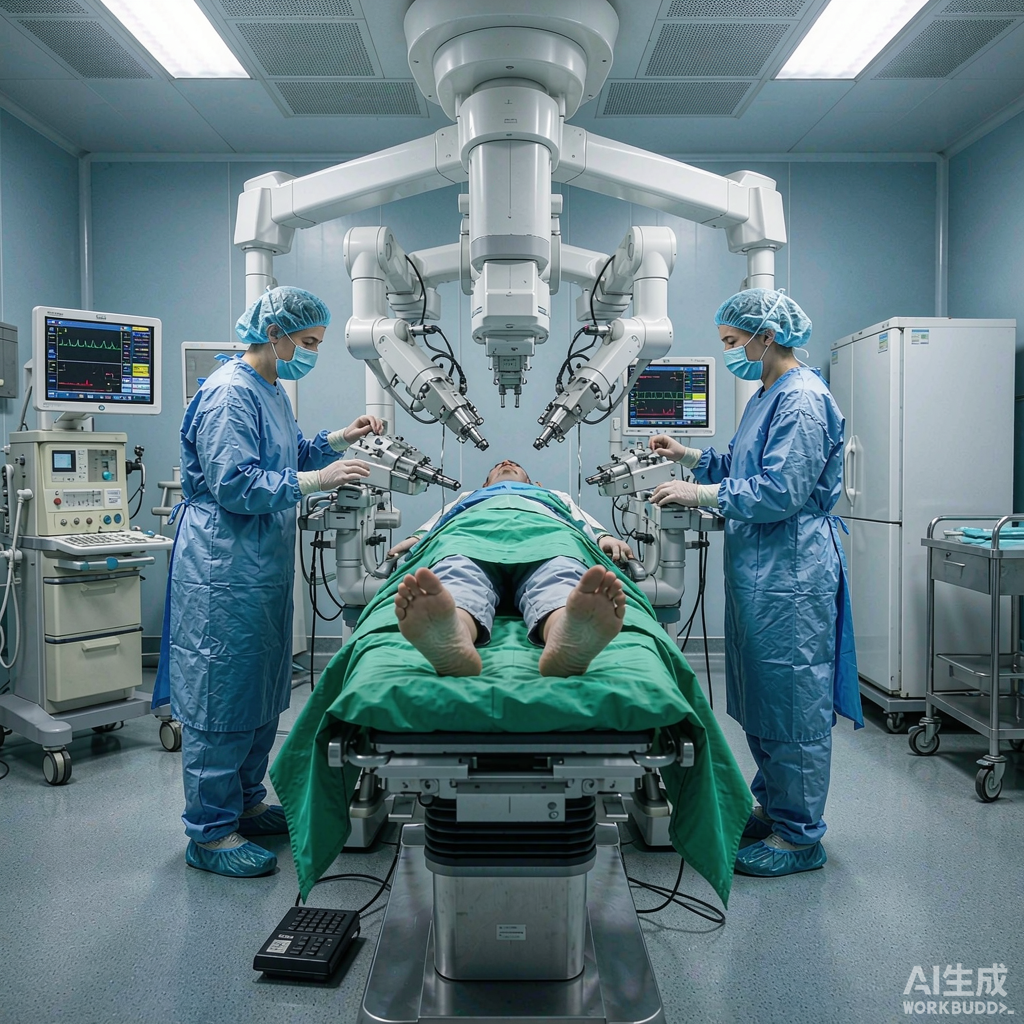
半年完成 412 例脊柱手术,临床满意度达到 96.8%。
后续可将每个案例拆成独立文章,补充项目背景、方案组成和客户评价。
VALUE CHAIN
减速器、伺服电机、编码器、末端执行器。合计占本体成本约 45%,决定运动精度与寿命。
控制器、机器视觉、传感器、激光雷达。国产化率 35%–51%,是智能化升级的核心变量。
工业、协作、移动、人形、服务、特种机器人。2024 年规上整机企业 1,820 家,年增 14%。
操作系统、感知算法、运动控制、调度平台与数字孪生,推动机器人从自动执行走向智能协同。
面向制造、物流、能源、医疗等现场的方案设计与交付,是技术转化为生产力的关键环节。
汽车、3C 电子、锂电、光伏、半导体、食品、物流仓储、智慧工厂。集成是规模化落地的出口。
机器人培训、竞赛、编程教育、无人机与出海服务,构成产业配套的人才与渠道体系。
机器人产业园、投融资、政策法规、区域动态与海外市场,决定产业规模化速度。
UPSTREAM
占机器人本体成本 65%–72%,决定整机的精度、稳定性与寿命,也是国产化最关键的环节。
RV 与谐波国产市占率 38% / 62%。绿的谐波、来福、汉宇、纽氏达特、同川。
国产化率突破 51%。汇川技术、埃斯顿、雷赛、步科、台达。
国产化率 47%。新松、埃斯顿、广州数控、华成工控、固高。
2D 成熟、3D 高速增长。奥普特、矩子、梅卡曼德、海康机器人、华睿。
力矩、触觉、IMU、温湿度等。汉威科技、四方光电、敏芯股份、纳芯微。
夹爪、吸盘、灵巧手、工具快换。ATI、雄克、大寰、慧灵、OnRobot。
磁电、绝对值编码器。汇川、禹衡、长光辰芯、雷尼绍、堡盟。
机械式、半固态、固态三线并行。禾赛、速腾聚创、图达通、北醒。
MIDSTREAM
按应用形态划分,2024 年规上机器人整机企业 1,820 家,年增 14%。
焊接、喷涂、装配、搬运、切割、打磨六大工艺。新松、埃斯顿、汇川、新时达。
国内年销量 26.8 万台。节卡、越疆、遨博、大族、艾利特。
2024 进入量产元年。优必选、智元、宇树、银河通用、星动纪元。
2025 出货 16.2 万台。极智嘉、海康、快仓、井松、斯坦德。
机械臂 + 移动底盘融合,2024 出货 1.8 万台,仍处早期放量阶段。
弧焊、点焊、激光焊三大工艺。卡诺普、奥托、麦格米特。
汽车、家具、3C 表面处理,市场规模 32 亿元。
3C 连接器、电子元件、精密部件装配专用机型。
码垛、分拣、上下料三大场景,2024 年出货 8.7 万台。
激光切割、等离子切割、水切割工艺并行发展。
金属表面、卫浴件、五金件打磨抛光,替代高危工种。
类人双足形态。宇树 Unitree H1、智元 A2。
巡检、物流、陪伴场景。宇树、云深处、蔚蓝。
消防、安防、救援、矿山、核环境专用机型。
AGF 替代人工叉车,2025 出货 4.3 万台,年增 35%。
晶圆搬运、洁净室物流,ISO 3 等级国产化率突破 35%。
APPLICATIONS
从工业制造到医疗健康,下游集成是机器人产业的交付出口
2024 国内市场规模 98 亿元,年增 28%。
头部产线自动化率 78%,仍在持续扩张。
洁净度 ISO 3 等级机器人国产化率突破 35%。
2025 仓储机器人出货 16.2 万台,年增 47%。
国网 2026 巡检机器人采购预算 14.6 亿元。

配送机器人保有量 87 万台,年增 41%。
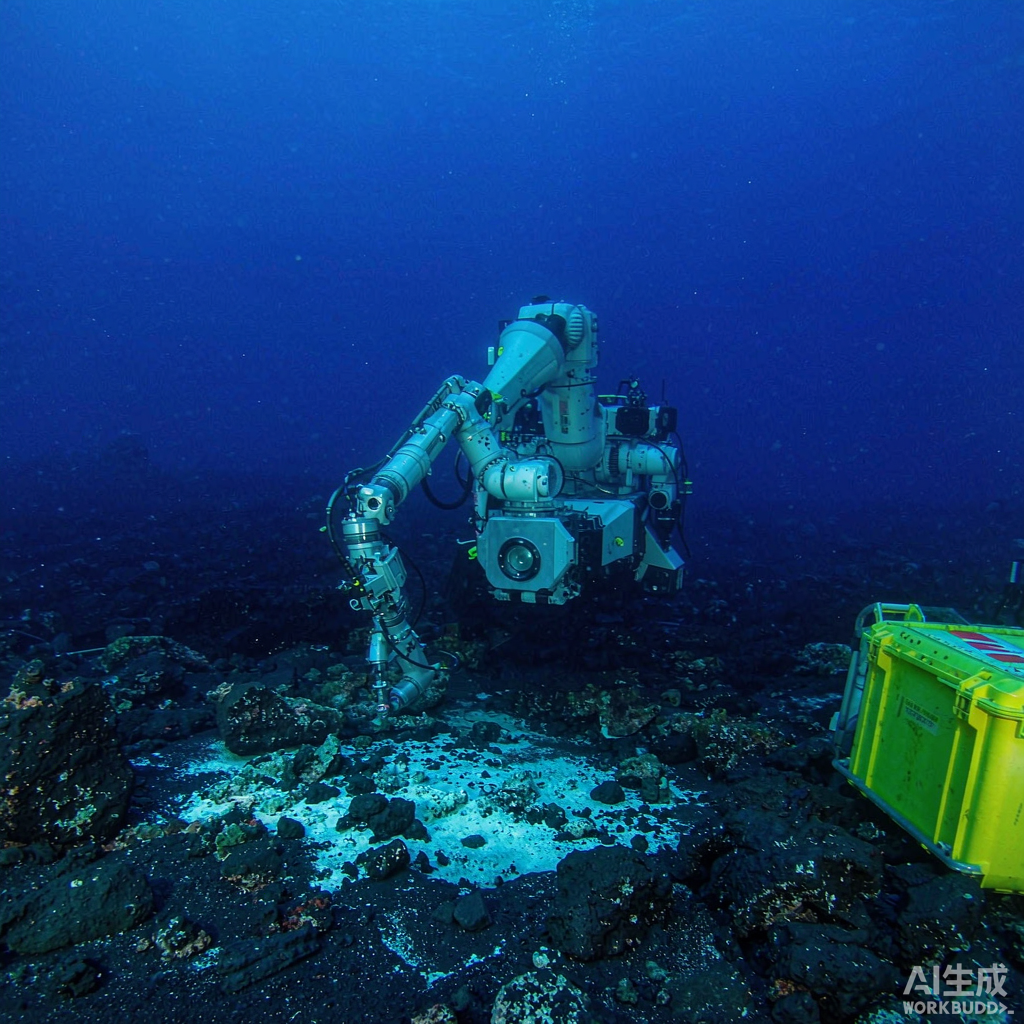
2025 特种机器人招标 62 亿元,应急救援占 38%。
3C 行业机器人密度 1,420 台/万人,全球第一。
DELIVERY
从需求提出到稳定运行的典型 8 步路径,集成商普遍遵循。
生产节拍 · 工艺约束 · 预算范围
仿真验证 · 设备选型 · 报价确认
3–6 个月 · 客户现场实测
5–20 台 · 工艺稳定性打磨
50–200 台 · 多产线复制
操作工 · 维护工程师持证
OEE · 故障率 · 备件周转
工艺优化 · 算法持续更新
产业数据页提供政策、资本、订单、案例四大象限的月度跟踪,为赛道判断提供数据支撑。
 微信扫码添加我


